Financiamento de energia solar: juros, CET, Price x SAC e quando compensa
Publicado em · Atualizado em
Financiar pode caber no mês e, ainda assim, alongar o retorno. Juros, IOF (imposto sobre operações de crédito), seguro e o custo total do crédito (CET — o que o banco realmente cobra, não só a taxa do comercial) não entram na divisão à vista: custo estimado ÷ economia do mês. O prazo que aparece depois de simular não muda quando você assina o banco.
Esta página é o recorte do crédito. A conta do prazo está em vale a pena. A faixa em reais, em quanto custa. Aqui: o que o comercial chama de “parcela no lugar da conta”, um ciclo de exemplo (Paraná, 400 kWh, 2,9 anos à vista) e o que o CET soma por cima.
A parcela não é o prazo da Home
O argumento de venda é simples: a economia na fatura se aproxima da parcela. Em mês cheio, o fluxo de caixa até fecha. O problema é o total: CET em cima do custo-base. A tela estima um gerador e uma faixa sem banco. O contrato soma taxa, IOF, tarifa de abertura e, muitas vezes, seguro.
Sistema ligado à rede não zera a fatura. Continua o mínimo do grupo B (30 / 50 / 100 kWh) e, neste modelo, uma COSIP de exemplo — não a da prefeitura. Para sistema protocolado depois de janeiro de 2023, em 2026 a lei cobra 60% da TUSD Fio B naquele ano (75% em 2027, 90% em 2028); não fica 60% pelos 25 anos da tela. A tela resume isso num pedágio de 30% e no máximo com o piso, não na soma. Quem vende “parcela = conta antiga, boleto em branco” está usando dois números que esta casa não usa.
CET, não só a taxa do comercial
O erro clássico é olhar a parcela. O documento que importa é o Custo Efetivo Total (CET): juros nominais + tarifas + seguros + IOF. A taxa que o vendedor fala no WhatsApp quase nunca é o CET.
CET alto não altera o número da Home. Altera o que você paga ao banco até quitar. O retorno real alonga; o prazo da tela continua a mesma divisão à vista. Se a proposta disser “prazo de X anos já com o financiamento”, pergunte se eles somaram o CET no numerador. Esta tela não faz isso.
Exemplo: 2,9 anos na tela; 5,2 com um CET ilustrativo
Mesmo recorte do estudo de 400 kWh: Paraná, ligação bifásica, conta R$ 480, média 400 kWh.
No simulador esse caso fecha em 7 placas. Custo-base do modelo: R$ 11.550. Nova conta estimada: R$ 151,81. Economia: R$ 328,19/mês.
O prazo da tela = 11.550 ÷ 328,19 ≈ 35 meses → 2,9 anos. A faixa ±15% na tela é outra linha; o prazo usa o meio (o custo-base). Recorte: prazo de retorno.
Financiar não muda esses 2,9 anos. Muda o total que sai para o banco.
Os números de crédito abaixo são ilustrativos. Não são tabela desta casa, não são CET de banco nenhum, não são orçamento. Servem para ver a ordem de grandeza quando a proposta cola “prazo igual ao da tela, já financiado”.
Hipótese: 100% do custo-base (R$ 11.550), tabela Price (parcela fixa), 72 meses, CET 1,79% ao mês. Em português: a parcela é o valor financiado vezes a taxa, diluído em 72 meses iguais — não é a divisão à vista da tela.
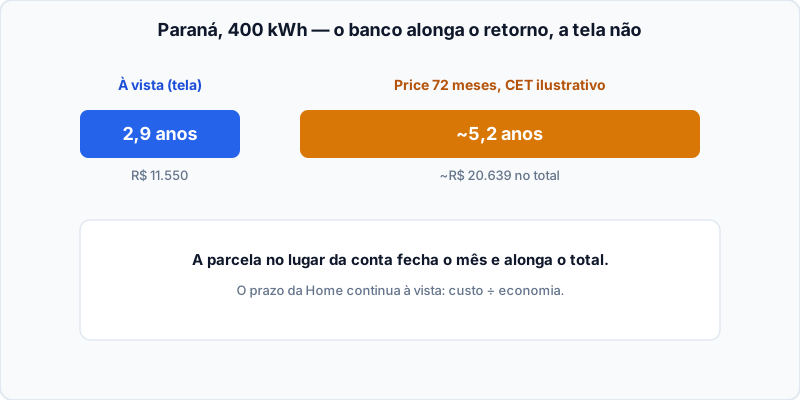
A terceira linha é o argumento de WhatsApp: parcela no lugar da conta. O fluxo do mês até zera (economia ≈ parcela). O gerador só “se paga” quando a última parcela cai — 6 anos, não 2,9. O CET implícito nessa parcela, no mesmo prazo, fica na casa de 2,3% ao mês. A Home continua mostrando 2,9.
“Parcela de R$ 328 no lugar da conta. Payback de 3 anos, igual à tela.”
Não. A tela dividiu R$ 11.550 pela economia. O banco cobra a soma das parcelas. Se a proposta disser 3 anos “já com o financiamento”, o CET não entrou no numerador.
Com 20% de entrada (R$ 2.310 à vista e R$ 9.240 no mesmo Price/CET ilustrativo), o desembolso total cai a ~R$ 18.821 — ainda ~4,8 anos na mesma divisão. Entrada encurta; não devolve os 2,9 da Home.
Checklist, com a cédula e a tela abertas:
- CET por escrito, não só a taxa do comercial.
- Soma das parcelas + entrada. Esse é o numerador honesto.
- Esse total ÷ R$ 328,19: quantos anos? Compare com 2,9.
- A parcela cabe no inverno, quando a geração cai e a conta sobe um pouco?
- A tela não vai mudar depois que você assinar.
Price ou SAC
No contrato, o sistema de amortização muda o fluxo — não a matemática da calculadora:
- Price: parcela fixa. Serve para quem precisa de previsibilidade. O total de juros costuma ser um pouco maior.
- SAC: primeiras parcelas mais altas, caindo ao longo do prazo. Costuma sair mais barato no total, se o mês aguentar o começo.
Nenhum dos dois entra no simulador. Escolha de fluxo de caixa, não de kWp (tamanho do gerador).
Entrada e “100% financiado”
Algumas operações anunciam até 100% (equipamento + mão de obra). Depende de score e da política do banco — não desta página. Entrada reduz o principal e, com ele, o CET. Financiar o contrato chave na mão inteiro, incluindo homologação e padrão, só vale se isso estiver escrito no contrato; senão você financia o kit e ainda paga a concessionária à parte.
Antecipar parcela
Na maior parte dos contratos de crédito no Brasil dá para amortizar. Quitar do fim para o começo reduz juros proporcionais daquelas parcelas. Isso acelera o retorno real. De novo: a tela não vê essa amortização.
Linhas “verdes”
Banco público, privado e cooperativa rotulam crédito solar de linha verde (às vezes ESG — selo ambiental no contrato). Prazos longos (muitas vezes 60 a 120 meses), carência até a concessionária autorizar, equipamento dado como garantia do empréstimo. São produtos de terceiros. Esta casa não intermedia banco, não tem tabela de taxa e não endossa CET de ninguém.
Vida útil do módulo (décadas) é o que o credor usa como conforto. Não é garantia de que a sua parcela cabe no inverno.
Antes de assinar
- Conta ligada à rede não chega a R$ 0 — o modelo já reserva 30 / 50 / 100 kWh (grupo B). Recorte: prazo de retorno.
- Peça o CET por escrito, não só a taxa.
- O financiamento cobre mão de obra, ART (quando couber) e homologação, ou só o módulo?
- Mês chuvoso: a parcela cabe se a geração cair e a conta subir um pouco?
- O kWp do PDF é o mesmo da faixa do simulador? Spread grande quase sempre é escopo, não milagre de juros.
Antes do banco, rode a conta com consumo, valor da fatura, Estado e ligação. O prazo que sair é o cenário à vista. Some CET por fora.
Nesta faixa de assunto
Engenheiro Eletricista
Henrique CorrêaFundador do Minha Placa Solar. Os textos cruzam as premissas públicas do simulador com o enquadramento da ANEEL para a geração distribuída. Não é memorial, não é ART e não é serviço de instalação.
Coloque o kWh e o Estado no simulador
Informe o consumo da fatura e a UF da unidade. A tela estima placas e payback.
Ir para o simulador